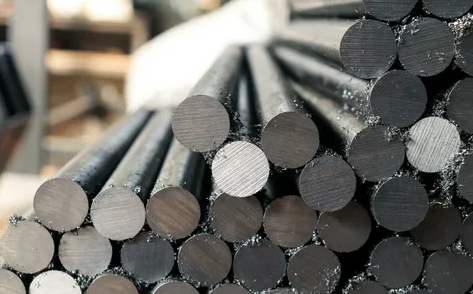
згідно з останнім щомісячним ринковим звітом Assofermet, асоціації, що представляє італійські компанії, що займаються торгівлею, розподілом і переробкою сталі, брухту і кольорових металів, італійський ринок БРУХТУ ЧОРНИХ МЕТАЛІВ після відновлення роботи у вересні залишався в цілому стабільним, незважаючи на явний розрив між очікуваннями трейдерів і очікуваннями ринку в цілому. складна ситуація, з якою стикається промисловий сектор.
місцевий ринок брухту чорних металів в Італії спостерігається стагнація на тлі достатніх запасів і осторожности
поточна стабільність склалася після особливо складного Липня, що ознаменувався різким зниженням попиту з боку виробників сталі, на які вплинули високі виробничі витрати і слабкі продажі готової продукції. Це призвело до зниження цін на кілька десятків євро за метричну тонну. Викликане цим зниження попиту призвело до виключно тривалих літніх відключень в серпні.
з 24 серпня а 7 вересня італійські сталеливарні заводи відновили роботу з великою кількістю складів металобрухту і достатнім рівнем товарних запасів. В результаті переговори, які відбулися на початку вересня, відображають намір виробників зберегти передсвяткові ціни. Хоча попит трохи вище, ніж в липні, пропозиція на складах металобрухту залишається адекватним, а існуючі запаси на заводах обмежують будь-які коливання цін у бік підвищення. Проте, з'явилися деякі позитивні сигнали щодо регулярність поставок і діалог між учасниками ринку свідчать про те, що основна увага приділяється короткостроковим операціям, а не довгостроковим прогнозам.
що стосується зовнішніх ринків, то після мінімумів, зафіксованих у другій половині липня, ціни на металобрухт почали повільно відновлюватися. Туреччина очолила цю тенденцію, продемонструвавши зростання приблизно на 10 доларів за тонну до кінця серпня і невелике подальше зростання в перші дні вересня, який все ще триває. Те пожвавленню сприяло як незначне поліпшення попиту, так і підвищення вартості перевезень.
аналогічні тенденції були зафіксовані в Азії, особливо в Індії. Навпаки, ситуація в континентальній Європі залишається спокійною: лише Іспанія, здається, впоралася з підвищенням цін, тоді як ціни в Південній Німеччині залишаються незмінними або навіть трохи знизилися. До кінця вересня настрої в світі в цілому залишаються стабільними, хоча можливі зміни в у другій половині місяця не виключено.
нержавіючий лом-Індійська зміщення попиту в слабкості європейських стран
у липні і серпні, нержавіюча сталь ринку брухту в Європі ослабли через обвал Європейського внутрішнього попиту. Незважаючи на незначне підвищення цін на нікель на Лондонській фондовій біржі в липні, ціни на брухт нержавіючої сталі знизилися, оскільки заводи не виявляли особливого інтересу до покупки.
експорт в Індію завадив різке зниження європейських цін, так як в країні зберігався стійкий інтерес і конкурентоспроможні ціни. На початку вересня очікується обережне відновлення в Європі, де виробники відновлюють роботу своїх заводів без гострої необхідності поповнювати запаси.
Виробництво чавуну-повна стагнація в Європі на тлі логістичних і геополітичних препятствий
ринок переробки чавуну залишається на колишньому рівні, як це вже було до літа. Зменшення попиту, посилене кризою в автомобільному секторі та секторі нерухомості, особливо в Китаї, змушує металургійні заводи та ливарні підприємства віддавати перевагу дешевшим альтернативам, таким як брухт важкої плавки та DRI. В Європі та Італії сталеливарні заводи мають достатнє охоплення за рахунок складських запасів і довгострокових контрактів, що практично не залишає спотового попиту. Невизначеність, пов'язана із застосуванням CBAM, також чинить тиск на ринок.
на закордонних ринках більш високі транспортні витрати призвели до того, що ціни на російський чавун перевищили 400 доларів за тонну, наприклад, до Туреччини, що призвело до зупинки торгових потоків.
для сфероїдального чавуну, труднощі галузі посилилися в серпні через напади Росії на українських виробників і Одеський порт, в результаті чого поставки в порт Маргера в Італії були припинені. Тим часом, ринок США продовжує чинити сильний тиск попит на феросплави, підвищення цін і переорієнтація поставок з Європи.
феросплави-склади переповнені через захисні квоти, Індія постраждала від CBAM
Сектор феросплавів також демонструє помірний осінній підйом. Європейські прайс-листи зберігаються тільки через високі ціни на енергоносії та сировину для видобутку корисних копалин.
також повідомляється про сильні логістичні та нормативні розбіжності. Центри в Роттердамі, Антверпен і північно-східна Італія перенасичені матеріалами, особливо силікомарганцем і феросиліцій, які застрягли в портах в очікуванні наступного кварталу через захисні заходи ЄС. Початок фінансового етапу CBAM призвів до майже повного припинення імпорту середнього та високовуглецевого феромарганцю (FeMn MC/HC) з Індії через його великий вуглецевий слід. В Анголі, яка була визначена як перевалочний центр для в обхід мит на китайську продукцію були введені нові обмеження і мита на поставки феросиліцію і кремнію.
Коментарів поки немає.