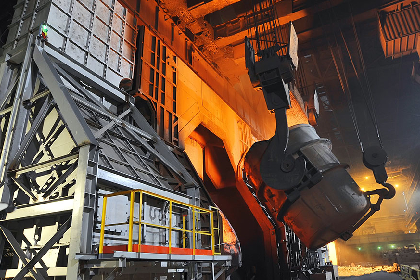
Чистий прибуток «Сєвєрсталі» у III кварталі 2026 року зріс на 17% у річному вимірі — до 15,17 млрд рублів. Виручка водночас скоротилася на 3%, до 173,54 млрд рублів: зниження продажів частково компенсували вищі ціни та зміна структури продукції.
Показник EBITDA збільшився на 13%, до 39,98 млрд рублів, а рентабельність за EBITDA підвищилася на 3 відсоткові пункти — до 23%. Компанія пов’язала покращення результатів із відновленням цін на сталь і заходами зі скорочення витрат.
Виробництво сталі залишилося приблизно на рівні минулого року — 2,72 млн тонн. Продажі сталевої продукції скоротилися на 9%, до 2,61 млн тонн, переважно через зменшення відвантажень чавуну та слябів: більше сировини спрямували на виробництво готової продукції. Продажі продукції з високою доданою вартістю знизилися на 6%, до 1,35 млн тонн, але її частка в загальних продажах зросла до 52%.
За січень—вересень виручка «Сєвєрсталі» зменшилася на 10%, до 488,41 млрд рублів, EBITDA — на 28%, до 82,32 млрд, а чистий прибуток — на 61%, до 19,29 млрд рублів. Виробництво сталі за дев’ять місяців зросло на 2%, до 8,24 млн тонн; продажі сталевої продукції майже не змінилися і становили 8,26 млн тонн.
Генеральний директор компанії Олександр Шевелєв повідомив, що за перші дев’ять місяців попит на сталь у Росії зріс приблизно на 1% у річному вимірі. Через це «Сєвєрсталь» переглянула прогноз на весь рік: тепер очікує скорочення споживання приблизно на 0,5%, а не на 7%. У IV кварталі компанія прогнозує сезонне послаблення попиту.
Прогноз капітальних витрат на 2026 рік залишили на рівні 112 млрд рублів. Ключові проєкти, зокрема фабрику огрудкування в Череповці, планують запустити у IV кварталі. За підсумками року вільний грошовий потік, як очікується, залишиться від’ємним; дивіденди за дев’ять місяців виплачувати не будуть.
Коментарів поки немає.