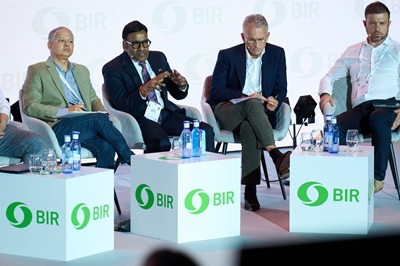
Африка набуває дедалі більшого значення для світового ринку брухту, однак розширення виробництва сталі в електродугових печах не обов’язково спричинить пропорційне зростання імпорту. Про це говорили учасники конвенції та виставки BIR World Recycling Convention & Exhibition, що відбулася 25–27 жовтня 2026 року в Малазі.
На попит впливатимуть доступність заліза прямого відновлення (DRI), конкуренція з боку азійських постачальників готової сталі та торговельні обмеження. Учасники також застерегли, що штучно низькі ціни на брухт можуть послабити його збирання та інвестиції в перероблення.
Президент підрозділу чорних металів BIR Шейн Меллор наголосив, що Африка — не єдиний ринок: в одних країнах уже розвинені металургія та перероблення, в інших бракує необхідної інфраструктури. За даними worldsteel, наведеними BIR, попит на сталь в Африці у 2026 році може зрости приблизно на 4,4%. За перші дев’ять місяців року виробництво на континенті сягнуло 19 млн тонн — майже на 10% більше, ніж роком раніше.
У січні—червні виробництво сталі в Африці зросло на 10%, до 12,6 млн тонн, тоді як світовий випуск скоротився на 0,7%, до 931,5 млн тонн. Такі дані навів статистичний радник підрозділу BIR з чорних металів Рольф Віллеке. Єгипет залишився найбільшим виробником на континенті: випуск зріс на 13,6%, до 5,7 млн тонн. Країна також є найбільшим імпортером брухту в Африці: закупівлі збільшилися на 98,6%, до 2,1 млн тонн.
Для європейських постачальників особливого значення набув єгипетський ринок. У першому півріччі 2026 року поставки брухту з ЄС до Єгипту зросли на 96%, до 1,106 млн тонн. Загалом експорт з ЄС за межі об’єднання збільшився на 4,5%, до 8,52 млн тонн, а споживання брухту всередині ЄС скоротилося на 3,2%, до 38,138 млн тонн. Усі зміни порівнюються з аналогічним періодом 2025 року.
Водночас засновник і керівний директор Navigate Commodities Аттіла Уіднелл зазначив, що згодом постачання до Єгипту сповільнилося. За його оцінкою, імпорт готової сталі з Китаю тисне на місцевих виробників, а більша доступність DRI дає змогу частково замінювати брухт у шихті електродугових печей. В Алжирі підприємства, що працюють на DRI, також обмежують потребу в імпортному брухті. Тож нові потужності електродугового виробництва не обов’язково означають збільшення споживання брухту.
У Марокко ситуація інша: запуск нових потужностей електродугових печей підтримав закупівлі брухту та зменшив залежність від імпортних напівфабрикатів для прокатування. Уіднелл закликав відрізняти оголошені проєкти від підприємств, які вже працюють, а також зважати на строки будівництва й поступове нарощування виробництва.
Ще один ризик — можливі обмеження на постачання європейського брухту до країн поза ОЕСР відповідно до регламенту ЄС про перевезення відходів. За оцінкою Уіднелла, якщо обмеження торкнуться Єгипту й Марокко, це може особливо ускладнити роботу невеликих учасників контейнерної торгівлі. Тоді країни можуть частіше купувати брухт у США та Великій Британії, однак остаточний сценарій залежить від процедури надання дозволів.
На прикладі Південної Африки учасники обговорили наслідки експортних обмежень. Генеральний директор XA Global Trade Advisors Дональд Маккей пояснив, що система Price Preference System вимагає спершу запропонувати брухт місцевим покупцям зі знижкою, а експорт також обкладається додатковим 20-відсотковим митом. За його словами, ці заходи вигідні місцевим споживачам, але знижують ціни та стимули до збирання брухту.
Президент Асоціації переробників металів Південної Африки Квінтін Старкі зазначив, що переробники на узбережжі несуть значні витрати на доставку сировини споживачам, зосередженим переважно в районі Йоганнесбурга. За його словами, кількість працівників у галузі скоротилася з 15 тис. до 9 тис.; падіння цін він пов’язав із виходом компаній з ринку та скороченням інвестицій. Торгівлю між африканськими країнами також стримує гостра нестача автомобільного й залізничного сполучення, а річкові перевезення не можуть бути надійною альтернативою.
Директор MTC Group і президент Асоціації переробників матеріалів Індії Санджай Мехта бачить можливості в розвитку місцевого збирання, сортування та перероблення. Він поділив континент на чотири макрорегіони — Північну, Західну, Східну та Південну Африку, — наголосивши, що кожен має свої особливості й перебуває на різному етапі розвитку. Молоде населення та значний дефіцит інфраструктури створюють потенціал для зростання: інвестиції в галузь можуть підтримати попит на сталь і з часом збільшити доступність брухту.
Модератор дискусії, директор Stelaris Resources Абхіджит Маханта, звернув увагу на перетворення деяких африканських ринків з експортерів на імпортерів. Зокрема, закупівлі брухту Нігерією за рік зросли на 300%, хоча обсяги поки залишаються невеликими. Виконавчий голова Enicor Том Берд попередив про ризики політичної нестабільності, невизначеності регулювання та корупції.
«Торгувати — це одне, а вкладати туди реальні долари чи євро — зовсім інше. Потрібні ретельна підготовка, розуміння місцевих умов і реалістична оцінка політичних та комерційних ризиків. Якщо вирішите працювати в Африці, будьте дуже уважні», — сказав Берд.
Коментарів поки немає.