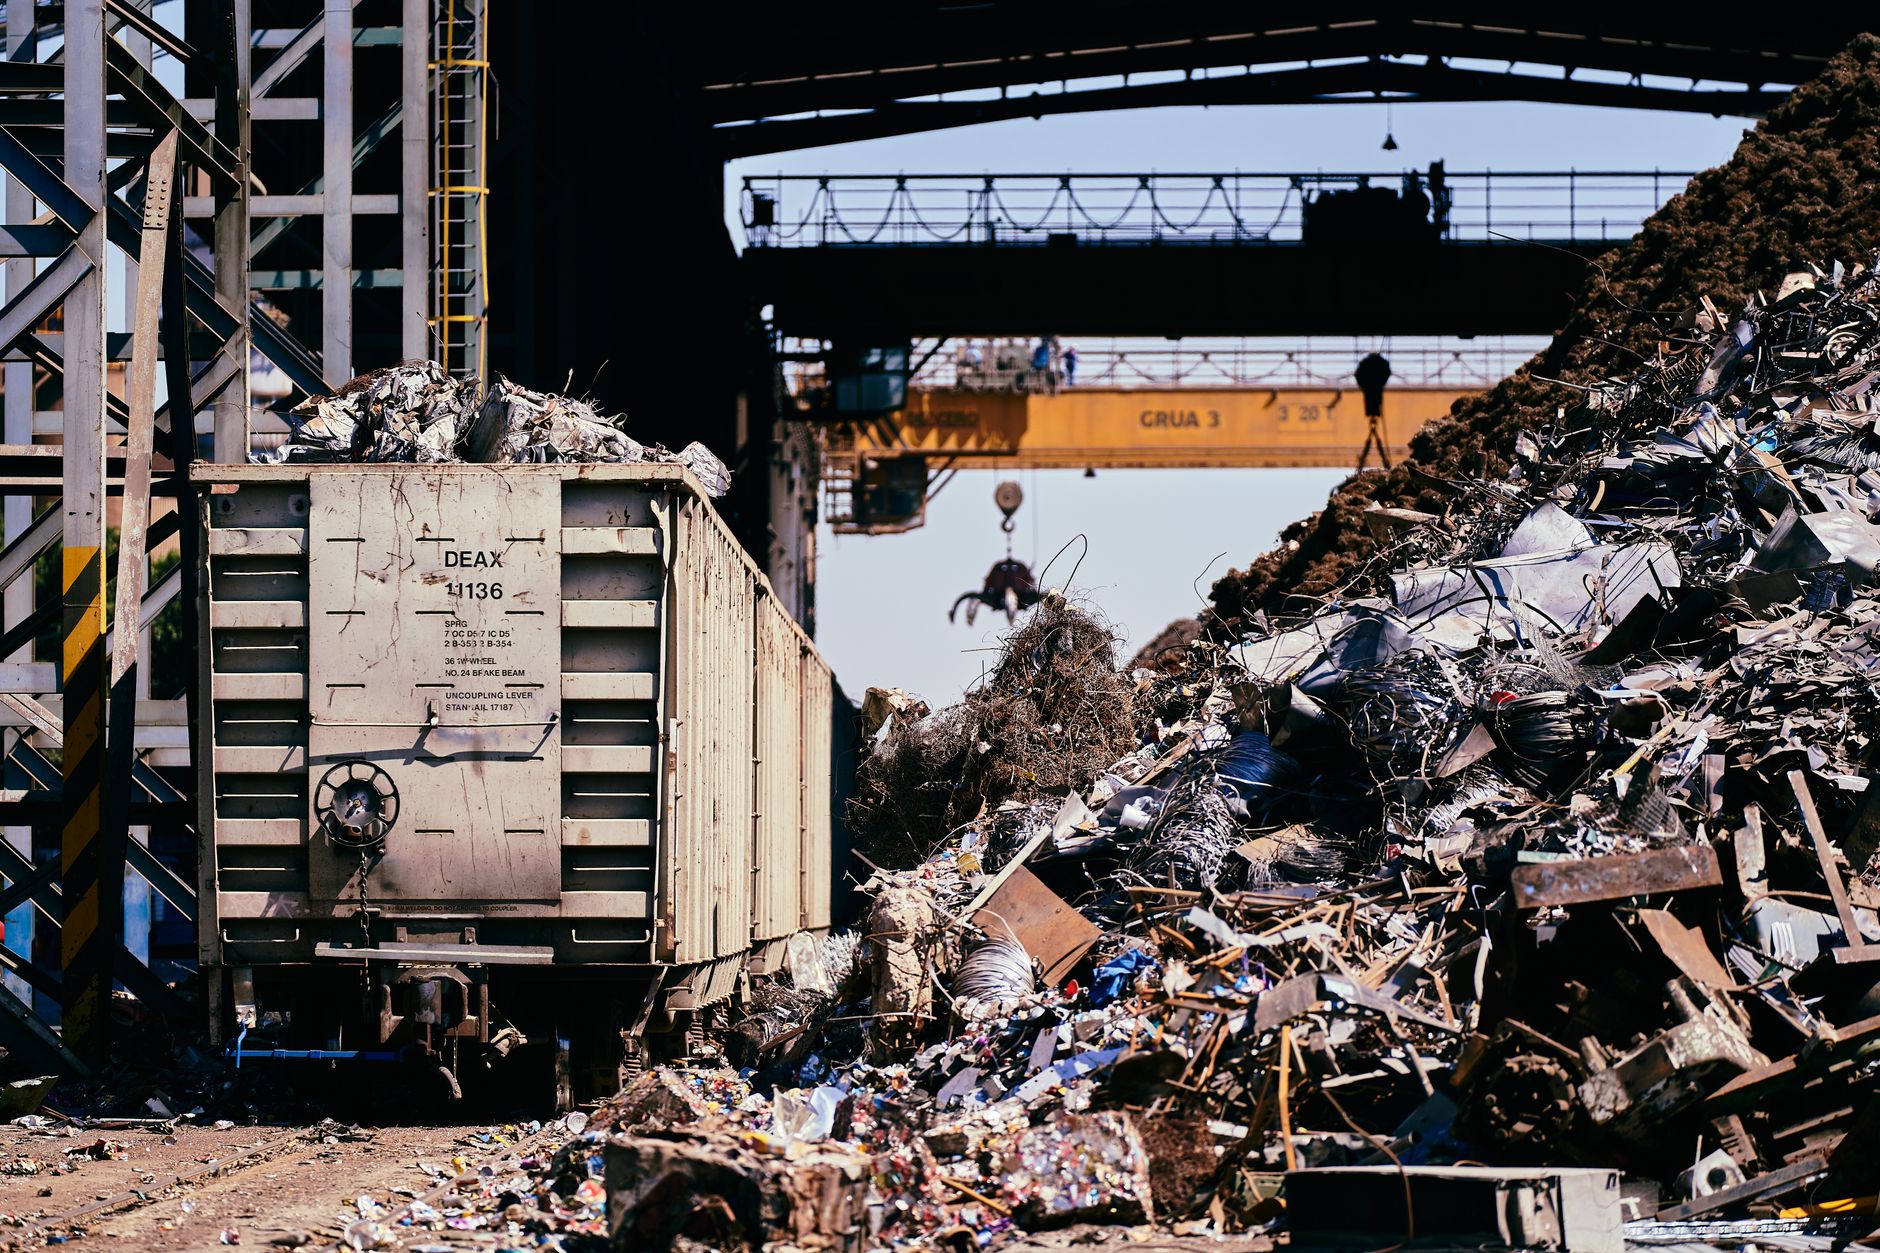
Італійський ринок брухту чорних металів завершив жовтень зі зниженням цін і перебоями з постачанням на металургійні заводи. За оцінкою Assofermet, короткострокові перспективи залишаються негативними, попри обмежену пропозицію та відновлення міжнародних цін наприкінці місяця.
Головною проблемою стало приймання брухту заводами. В останній тиждень жовтня збирачі та переробники зіткнулися з масовими труднощами: металургійні підприємства не могли приймати партії. На тлі зниження завантаження електродугових печей ціни за останні два тижні місяця впали на €10–15 за тонну. Це позначилося і на контрактах із постачанням у листопаді.
За даними асоціації, заводи домагаються подальшого зниження цін. Святкові зупинки виробництва можуть початися вже в середині грудня і тривати довше, ніж зазвичай, що може призвести до нових обмежень на приймання брухту. Продавці, однак, намагаються втримати ціни кінця жовтня: внутрішній збір матеріалу залишається слабким, а на зовнішніх ринках з’явилися сигнали до зростання.
У Туреччині за жовтень покупцям вдалося знизити закупівельні ціни на $7–10 за тонну, особливо під час переговорів із європейськими постачальниками. Наприкінці місяця попит турецьких заводів знову зріс, і ціни відіграли попереднє падіння. В Азії також з’явилися ознаки пожвавлення попиту, хоча помірне зростання котирувань поки не закріпилося. Єгипет майже вдвічі збільшив імпорт брухту для підтримки місцевого виробництва. У Північній Африці переглядають джерела постачання через проєкт Єврокомісії про заборону експорту відходів до країн поза ОЕСР із 21 травня 2027 року.
У Європі ціни в середньому знизилися приблизно на €5 за тонну. У Німеччині та Франції падіння становило близько €1–5 на тлі слабкого споживання сталі, обмеженої пропозиції та проблем із перевезеннями через низький рівень води в річках.
Інші сегменти ринку
Закупівлі брухту нержавіючої сталі в жовтні залишалися дуже низькими: прибуття імпортних слябів зменшило терміновість закупівель, а ціни поступово пішли вниз у другій половині місяця. Обмежене утворення виробничого брухту та прагнення трейдерів зберегти запаси стримували падіння. Індія залишалася важливим ринком збуту, але Assofermet очікує, що до початку 2027 року закупівлі обмежуватимуться необхідним мінімумом.
Попит на чавун і залізо прямого відновлення також залишався слабким: заводи скорочували витрати та запаси. Постачання бразильського чавуну відбувалися регулярно, строки постачання українського матеріалу залишалися невизначеними. Гематитовий чавун зберіг попереднє невелике зростання цін завдяки подорожчанню закупівель за межами ЄС і фрахту за низьких запасів.
Попит на феросплави великими партіями залишався слабким, але ціни були стабільними або трохи зростали через витрати на енергію й логістику, а також проблеми з виробництвом в Азії, спричинені несприятливою погодою. У сегменті благородних феросплавів Assofermet відзначила вже здійснене підвищення цін, можливість подальшого зростання та складнощі з пошуком окремих видів продукції.
Коментарів поки немає.