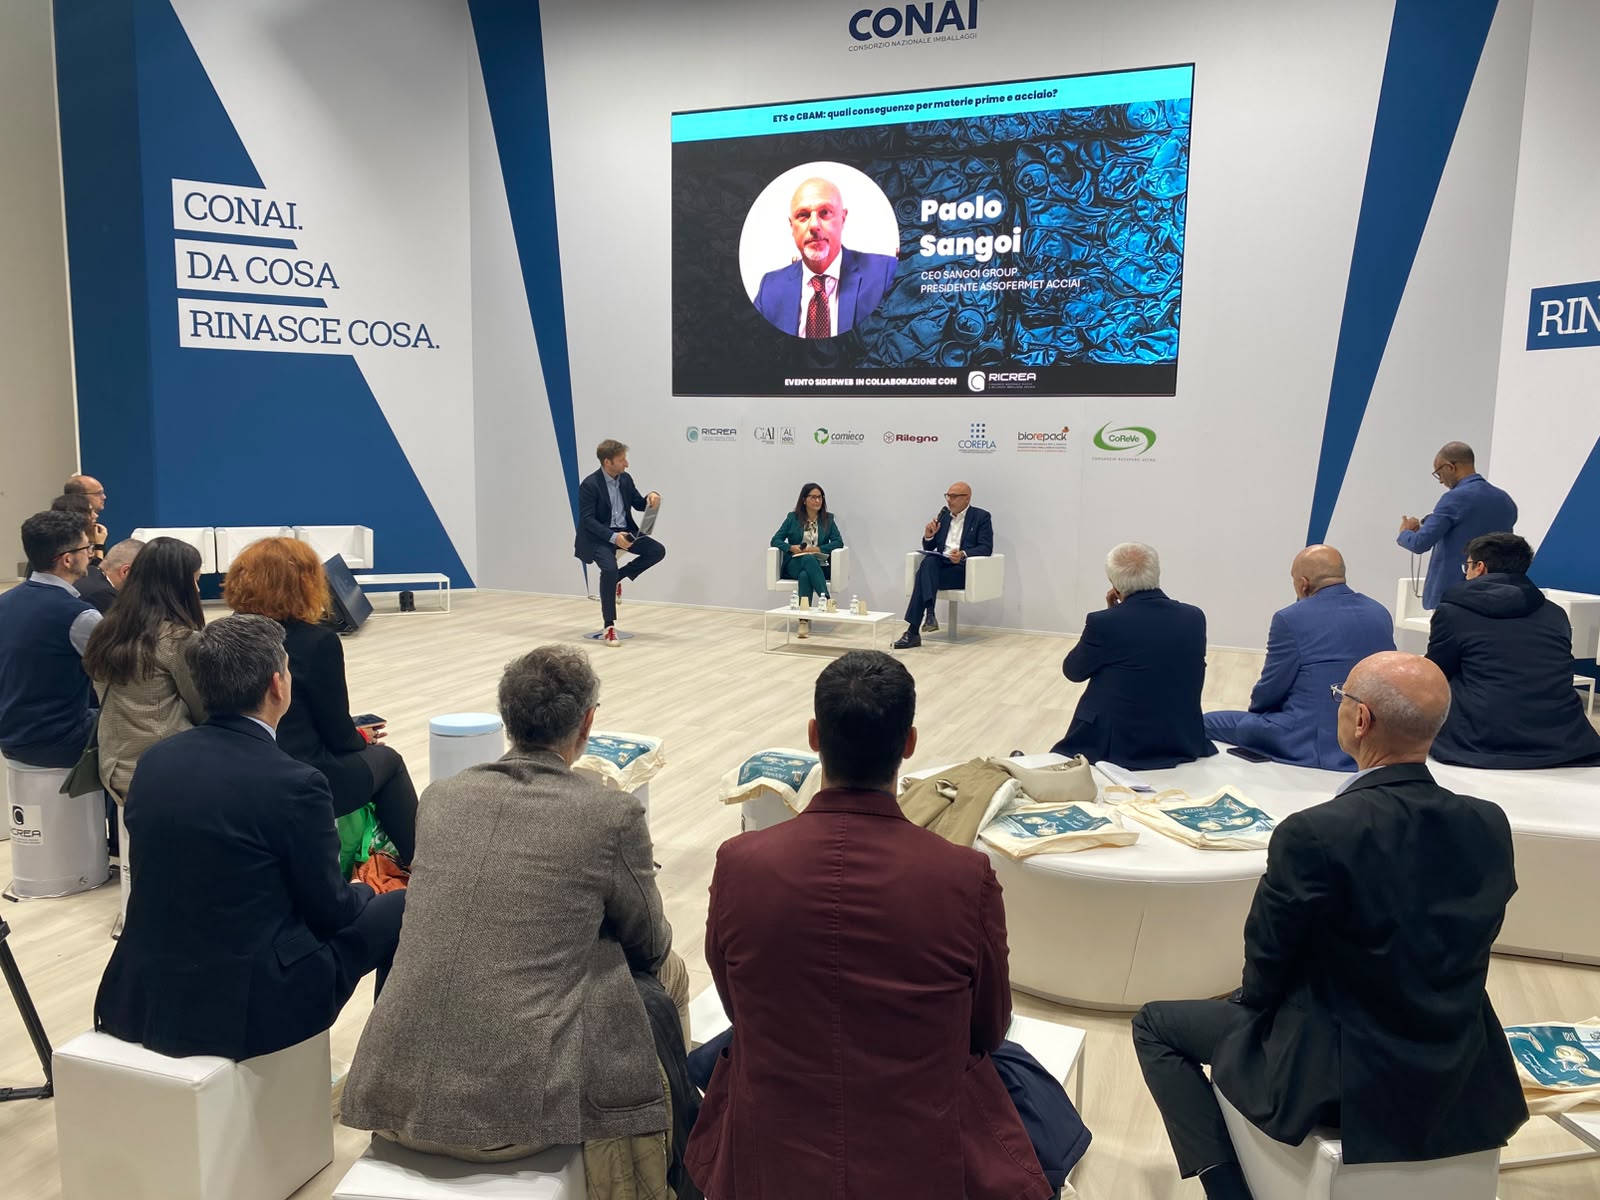
Нові кліматичні й торговельні заходи Євросоюзу можуть підтримати європейських виробників сталі, але водночас збільшити витрати переробників і промислових споживачів. Їхній вплив на сировину, ціни та конкурентоспроможність галузі обговорили 5 листопада на конференції siderweb та італійського консорціуму з переробки сталевої упаковки RICREA у межах Ecomondo 2026 в Ріміні.
У центрі дискусії — остаточний етап механізму транскордонного вуглецевого регулювання CBAM, що розпочався 1 січня 2026 року, та поступове скасування безоплатних квот у межах Системи торгівлі викидами ЄС (EU ETS), яке триватиме до 2034 року. Ці механізми мають прискорити декарбонізацію промисловості та зменшити ризик перенесення виробництва до країн із менш суворими екологічними вимогами.
Водночас ЄС посилює захист внутрішнього ринку сталі. Нова система тарифних квот передбачає скорочення обсягів імпортних квот приблизно на 47% порівняно з попередніми захисними заходами, а мито на постачання понад квоту зросте з 25% до 50%. Крім того, імпортери мають підтверджувати країну, де сталь виплавили й розлили: вимога melt and pour покликана посилити відстежуваність постачань.
За словами керівника дослідницького відділу siderweb Стефано Феррарі, обмеження імпорту можуть послабити тиск на європейських виробників і підтримати ціни, маржу та завантаженість потужностей — за умови достатнього попиту. Однак цей ефект можуть нівелювати висока вартість енергії, зростання вуглецевих витрат і значні інвестиції, необхідні для переходу на низьковуглецеві технології.
Подорожчання сталі особливо відчують дистриб’ютори, сервісні металоцентри та виробники, які використовують її як сировину. Генеральний директор Sangoi Group і президент Assofermet Acciai Паоло Сангої попередив, що дистриб’юторам, імовірно, доведеться перекладати додаткові витрати на клієнтів. Водночас імпорт готової продукції з третіх країн може не підпадати під аналогічні вимоги. Сангої закликав ЄС підтримувати промислове споживання та виробництво, застерігши, що зростання витрат може прискорити перенесення підприємств за межі Європи.
Економічна доцільність інвестицій у низьковуглецеве виробництво залежатиме від готовності покупців платити більше за сталь із меншим вуглецевим слідом. Директорка зі сталого розвитку Feralpi Group і президентка Sustainability Makers Ізабелла Манфреді зазначила, що декарбонізація триває, попри перегляд окремих вимог ЄС. За її словами, попит на дані про сталий розвиток і прозорість ланцюгів постачання зростає, тож виробникам дедалі важливіше надавати надійну й перевірену інформацію про викиди.
Учасники також наголосили на важливості брухту як сировини для електродугових печей, роль яких у декарбонізації зростає. Президент RICREA Доменіко Рінальдіні повідомив, що Італія щороку імпортує близько 7–8 млн тонн брухту, щоб забезпечити потреби сталеливарної промисловості. Збереження внутрішнього збору та розвиток переробки необхідні і для надійності постачань, і для досягнення кліматичних цілей. Рінальдіні також згадав про очікувані зміни в системах управління упаковкою та розширеної відповідальності виробників згідно з регламентом ЄС про упаковку та відходи упаковки (PPWR).
Учасники конференції наголосили, що результати кліматичної та торговельної політики ЄС залежатимуть не лише від захисту місцевих виробників і скорочення викидів, а й від доступу до енергії за конкурентними цінами, інвестицій у нові технології та стабільного промислового попиту. Завдання галузі — зменшити викиди, не послабивши конкурентоспроможність виробників сталі, дистриб’юторів і підприємств-споживачів.
Коментарів поки немає.