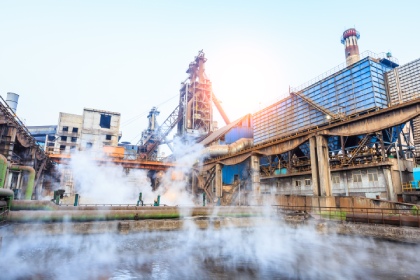
На заході Японської федерації виробників чавуну та сталі (JISF) у межах 31-ї конференції ООН зі зміни клімату 17 листопада учасники заявили, що інвестиції у низьковуглецеве виробництво потребують стабільного попиту та розподілу витрат по всьому ланцюгу постачання — аж до кінцевих покупців.
Віцеголова комітету JISF з довкілля та енергетики, виконавчий віцепрезидент Nippon Steel Хірофумі Фунакосі зазначив, що розробка та впровадження нових технологій, зокрема виплавки сталі з використанням водню, потребують часу й значних інвестицій. Поки ці рішення не набули широкого поширення, потрібно й надалі скорочувати викиди доступними способами. За його словами, зусиль самих виробників недостатньо: покупці мають враховувати екологічні переваги продукції, щоб інвестори могли краще планувати вкладення.
Кетрін Макфарлейн із Mission Possible Partnership повідомила, що організація відстежує понад 1000 проєктів глибокої декарбонізації в енергоємних галузях. Їхній сукупний інвестиційний потенціал оцінюють приблизно у 4,8 трлн доларів. Цього року остаточні інвестиційні рішення ухвалили щодо 36 проєктів, але серед них був лише один сталеливарний — у Китаї. На будівництво й автомобілебудування припадає близько 65% споживання сталі. Деяким проєктам для отримання фінансування потрібні угоди про закупівлю продукції на 10–12 років, а попиту одного покупця часто недостатньо.
За оцінкою Mission Possible Partnership, коли низьковуглецева продукція займає 5–10% ринку, її собівартість починає знижуватися, а впевненість інвесторів зростає. Щоб частка низьковуглецевої сталі сягнула 5%, підтримку попиту на неї потрібно збільшити у 18 разів. Якщо зобов’язання Climate Club виконуватимуть лише країни-учасниці, у провідних галузях — будівництві й автомобілебудуванні — частку «зеленої» сталі потрібно буде довести до 40%. За участі всіх великих виробників сталі достатньо буде 20%. Макфарлейн наголосила, що почати можна з нижчого рівня, але графік його підвищення слід оголосити заздалегідь.
У Японії попит на сталь GX, попри підтримку державних закупівель і приватних компаній, поки лише трохи перевищує 100 тис. тонн. За словами Хітосі Дономае, голови комітету JISF з міжнародної екологічної стратегії, це близько 0,1% продажів японських виробників сталі, які використовують доменні печі. До 2030 року потужності з випуску такої продукції можуть сягнути 3 млн тонн, однак без зростання попиту декарбонізація може зупинитися. Серед перешкод Дономае назвав нестачу брухту потрібної якості, чистої енергії та водню, а також високі витрати.
Тосітаке Танума з WWF Japan запропонував знизити собівартість завдяки дешевшій чистій електроенергії та постачанню заліза прямого відновлення на зеленому водні, зокрема з Австралії. На його думку, переведення 40–50% державних закупівель на зелену сталь могло б створити попит, достатній для споживання 3 млн тонн продукції на рік. Додатковим стимулом можуть стати податкові пільги для компаній-покупців.
Представник Міністерства довкілля Японії Рюдзо Суґімото повідомив, що уряд працює над початковим попитом через державні закупівлі, стимулюванням приватних покупців у будівництві й автомобілебудуванні та оцінкою екологічної цінності продукції. Дономае додав, що клієнти неохоче погоджуються на надбавку навіть за невеликого зростання кінцевої ціни, а ціни на вуглець у ЄС залишаються нижчими за витрати галузі на скорочення викидів. Для інвестиційних рішень, наголосив він, потрібні чіткі довгострокові сигнали попиту.
Представник GHG Protocol Овайс Сармад повідомив, що організація співпрацює з ISO над узгодженими стандартами; оновлення правил для Scope 2 і Scope 3 очікуються у другому кварталі 2027 року. Генеральна секретарка Sedigas Найара Ортіс де Мендібіль Ромо зазначила, що сталеливарній галузі поряд з електрифікацією потрібні біометан і відновлюваний водень. Підсумовуючи дискусію, її модератор Хіроюкі Тедзука з JFE Steel заявив, що витрати на перехід мають розділити всі учасники ланцюга, зокрема кінцеві споживачі, а цінність скорочення викидів потрібно зробити помітною.
Коментарів поки немає.