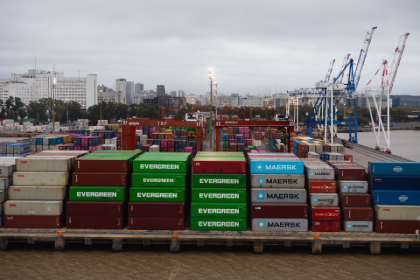
Импорт стали в шесть крупнейших стран-производителей Латинской Америки за 2019–2025 годы вырос на 47% — с 37,6 млн до 55,4 млн тонн. Это усилило давление на местных производителей на фоне мировых избыточных мощностей, говорится в опубликованном 17 ноября докладе Организации экономического сотрудничества и развития (ОЭСР).
Около 40% поставок составила так называемая косвенная торговля: сталь, уже включённая в готовую продукцию — например, оборудование, автомобили и металлические изделия. По оценке ОЭСР, обычная статистика импорта не отражает полного масштаба присутствия зарубежной стали на региональном рынке.
Китай оставался крупнейшим источником прямых и косвенных поставок, а их совокупный объём более чем удвоился с 2019 по 2025 год. Важнее стали и страны Юго-Восточной Азии, в частности участницы Ассоциации государств Юго-Восточной Азии (АСЕАН). При этом поставки китайской стали через третьи страны занимали сравнительно небольшую долю: основным каналом оставалась прямая торговля.
Импорт растёт, загрузка мощностей падает
Доля импорта в потреблении стали в шести странах увеличилась с 33,8% в 2019 году до 40,3% в 2025-м. На прямые поставки из Китая в 2025 году пришлось около 13% регионального спроса против 7% шестью годами ранее. При этом спрос достиг примерно 76,7 млн тонн, а загрузка мощностей местных производителей оставалась на уровне около 60%.
В 2024 году на сталь из Китая и стран АСЕАН — поставленную напрямую или в составе готовых изделий — пришлось более половины стали иностранного происхождения, потреблённой в регионе.
Сокращаются внутрирегиональная торговля и экспорт
На фоне конкуренции импортной продукции торговля сталью между шестью крупнейшими экономиками региона за 2019–2025 годы сократилась на 45%. Доля поставок из других крупных стран Латинской Америки в импорте Чили упала с 18% до 5%, а в Колумбии — с 40% до 9%.
Экспорт Бразилии и Мексики снизился примерно на 34% в каждой стране. Бразильские поставки сократились почти с 12 млн тонн в 2019 году до 7,8 млн тонн в 2025-м, мексиканские — примерно с 5 млн до 3,3 млн тонн.
ОЭСР связывает растущие риски для отрасли не только с импортом, но и с высокими затратами на энергию и логистику, ограничениями инфраструктуры и недостатком инвестиций. Это усиливает опасения по поводу деиндустриализации и потери квалифицированных рабочих мест.
Организация призвала к международной координации для устранения причин избыточных мощностей, включая субсидии, искажающие рынок, и другие нерыночные меры. ОЭСР также указала на необходимость отслеживать сталь, используемую в готовых изделиях, и назвала площадкой для сотрудничества Глобальный форум по избыточным мощностям в сталелитейной отрасли.
Комментариев пока нет.