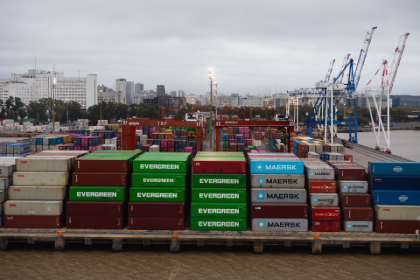
Імпорт сталі до шести найбільших країн-виробників Латинської Америки у 2019–2025 роках зріс на 47% — із 37,6 млн до 55,4 млн тонн. Це посилило тиск на місцевих виробників на тлі надлишкових світових потужностей, ідеться у звіті Організації економічного співробітництва та розвитку (ОЕСР), опублікованому 17 листопада.
Близько 40% поставок припадало на непряму торгівлю: сталь, уже включену до готової продукції — зокрема обладнання, автомобілів і металевих виробів. За оцінкою ОЕСР, звичайна статистика імпорту не показує повного масштабу присутності іноземної сталі на регіональному ринку.
Китай залишався найбільшим джерелом прямих і непрямих поставок, а їхній сукупний обсяг більш ніж подвоївся з 2019 до 2025 року. Важливішими стали й країни Південно-Східної Азії, зокрема члени Асоціації держав Південно-Східної Азії (АСЕАН). Водночас китайська сталь, що надходила до регіону через треті країни, становила порівняно невелику частку: основним каналом залишалася пряма торгівля.
Імпорт зростає, завантаженість потужностей залишається низькою
Частка імпортної сталі у споживанні в шести країнах зросла з 33,8% у 2019 році до 40,3% у 2025-му. На прямі поставки з Китаю у 2025 році припадало близько 13% регіонального попиту проти 7% шістьма роками раніше. Попит сягнув приблизно 76,7 млн тонн, тоді як завантаженість потужностей місцевих виробників залишалася на рівні близько 60%.
У 2024 році на сталь із Китаю та країн АСЕАН — поставлену безпосередньо або в складі готових виробів — припадало понад половину сталі іноземного походження, спожитої в регіоні.
Регіональна торгівля та експорт скорочуються
На тлі конкуренції імпортної продукції торгівля сталлю між шістьма найбільшими економіками регіону у 2019–2025 роках скоротилася на 45%. Частка поставок з інших великих країн Латинської Америки в імпорті Чилі впала з 18% до 5%, а в Колумбії — з 40% до 9%.
Експорт Бразилії та Мексики скоротився приблизно на 34% у кожній країні. Бразильські поставки зменшилися майже з 12 млн тонн у 2019 році до 7,8 млн у 2025-му, мексиканські — приблизно з 5 млн до 3,3 млн тонн.
ОЕСР зазначає, що ризики для галузі пов’язані не лише з імпортом, а й із високими витратами на енергію та логістику, інфраструктурними обмеженнями й недостатніми інвестиціями. Це посилює побоювання щодо деіндустріалізації та втрати якісних робочих місць у виробництві.
Організація закликала до міжнародної координації для усунення причин надлишкових потужностей, зокрема субсидій, що спотворюють ринок, та інших неринкових заходів. ОЕСР також наголосила на потребі відстежувати сталь у складі готових виробів і назвала майданчиком для співпраці Глобальний форум із надлишкових потужностей у сталеливарній галузі.
Коментарів поки немає.